09/10: SAPR11, precatório e o teste regulatório da reprecificação
A Sanepar recebeu um recurso extraordinário bilionário, passou a aplicar desconto no consumo básico e reconheceu um passivo regulatório relevante. Para analisar SAPR11, o desafio é não confundir caixa excepcional, lucro recorrente e decisão política.
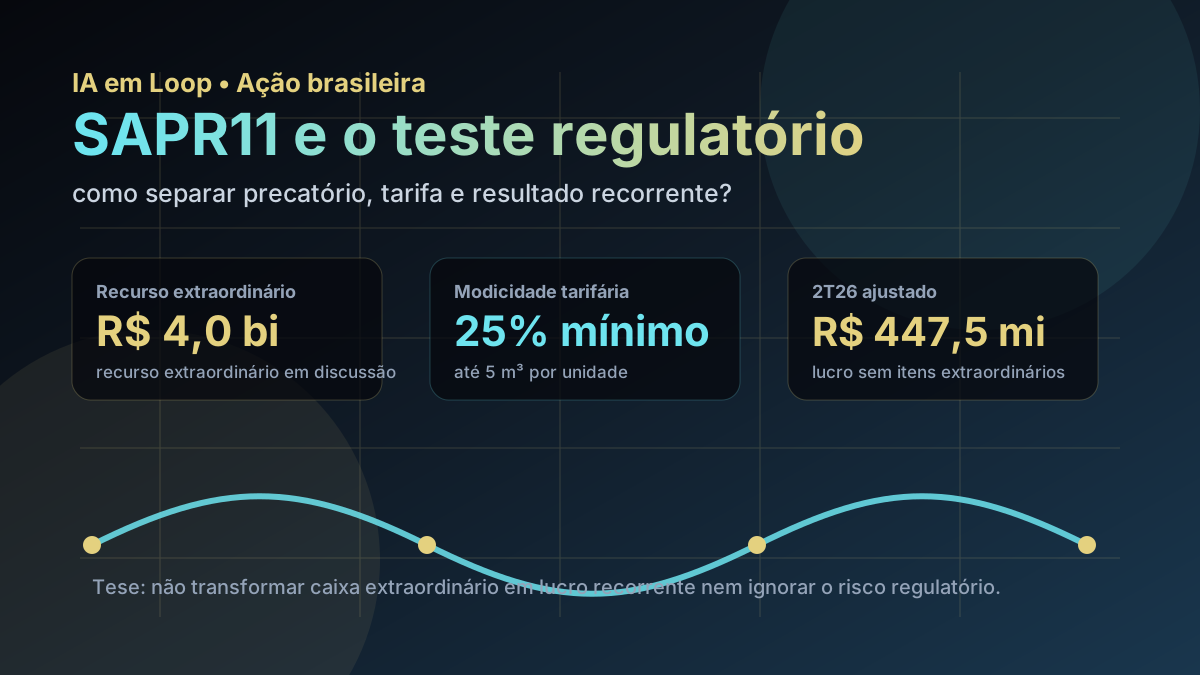
A leitura exige quatro caixas separadas: recurso extraordinário, destinação regulatória, desempenho operacional e expectativas incorporadas na reprecificação.
Resposta curta: há melhora operacional, mas o precatório não é lucro recorrente
A reprecificação de SAPR11 pode refletir uma combinação de resultado operacional, entrada extraordinária de caixa e mudança de percepção sobre riscos. Sem uma manifestação oficial que explique o movimento diário da cotação, porém, não é possível atribuir a alta a um único gatilho.
O ponto verificável é que o caso envolve cerca de R$ 4,0 bilhões ligados a um precatório da União, com ingresso em caixa anterior à data deste texto. A Agepar determinou a destinação integral desse valor à modicidade tarifária: metade por meio de descontos nas faturas e metade por investimentos não onerosos para os usuários. Portanto, o recurso reforça a liquidez, mas não deve ser tratado como uma nova fonte recorrente de receita ou lucro.
O que aconteceu com o precatório e a tarifa
Em junho, a Sanepar informou a deliberação da Agepar sobre a destinação integral do recurso à modicidade tarifária. Em agosto, após o indeferimento de recurso administrativo, a companhia comunicou a prorrogação por 30 dias da implementação do desconto e reiterou que continuaria a adotar medidas judiciais.
Nas contas emitidas a partir de outubro, o desconto passou a ser aplicado automaticamente à faixa de consumo de até 5 m³ por unidade. Segundo a Agepar, o percentual é de no mínimo 25%, com possibilidade de variação conforme a categoria tarifária e o padrão de consumo. Isso torna inadequado multiplicar uma única alíquota por toda a receita da companhia para estimar impacto econômico.
| Elemento | Fato confirmado | Leitura para a análise |
|---|---|---|
| Entrada de caixa | aproximadamente R$ 4,0 bilhões | evento extraordinário, não repetível por natureza |
| Desconto | mínimo de 25% na faixa até 5 m³ | não equivale a 25% de toda a receita tarifária |
| Destinação | 50% em descontos e 50% em investimentos não onerosos | o benefício econômico depende do tratamento regulatório completo |
| Disputa | a companhia informou manutenção de medidas judiciais | há incerteza jurídica e regulatória a acompanhar |
O resultado contábil exige duas leituras
No 2T26, a Sanepar reportou prejuízo líquido contábil de R$ 505,2 milhões. O próprio release atribuiu a diferença em relação ao desempenho ajustado principalmente à complementação da obrigação regulatória ligada ao precatório e à não contabilização de benefícios fiscais de juros sobre capital próprio.
Excluídos os itens extraordinários destacados pela administração, o trimestre mostrou lucro líquido ajustado de R$ 447,5 milhões. O EBITDA reportado foi de R$ 540,3 milhões e o caixa operacional, de R$ 657,5 milhões. A leitura prudente é dupla: o prejuízo contábil isolado não descreve toda a operação, mas o lucro ajustado também não elimina o compromisso regulatório nem transforma o precatório em criação recorrente de valor.
A pergunta útil não é se o precatório “vale” R$ 4 bilhões para os acionistas. É quanto da operação recorrente consegue crescer, gerar caixa e remunerar os investimentos depois de considerar a destinação regulatória, a disputa jurídica e as metas de universalização.
Favoráveis e desfavoráveis
Favoráveis
• Serviço essencial com demanda estrutural.
• 2T26 ajustado mostrou lucro e geração operacional de caixa relevantes.
• Parte do precatório será aplicada em investimentos não onerosos aos usuários.
• O desconto melhora a acessibilidade do consumo básico de água.
• A separação entre números contábeis e ajustados permite acompanhar melhor a operação.
Desfavoráveis
• O precatório é extraordinário e não sustenta crescimento recorrente.
• A destinação do recurso é objeto de decisão regulatória e disputa judicial.
• Controle estatal mantém risco político e de alocação de capital.
• Universalização exige investimentos elevados e execução de longo prazo.
• Uma alta rápida pode antecipar benefícios antes de eles aparecerem no fluxo de caixa recorrente.
O que precisa ser monitorado
| Ponto | O que acompanhar | Por que importa |
|---|---|---|
| Tarifa | aplicação efetiva do desconto e próximas decisões da Agepar | define a velocidade e a forma da modicidade tarifária |
| Investimentos | obras financiadas sem repasse tarifário e execução do capex | conecta o recurso extraordinário à qualidade e à expansão do serviço |
| Operação | volume, receita, custos, EBITDA e caixa sem efeitos extraordinários | mostra a capacidade recorrente do negócio |
| Judicialização | andamento das medidas anunciadas pela companhia | pode alterar tratamento, cronograma ou percepção de risco |
| Regulação | metodologia tarifária e revisão periódica | afeta retorno regulatório e previsibilidade dos investimentos |
Conclusão
A resposta para a pergunta do post é: a reprecificação só se sustenta se a operação recorrente confirmar crescimento, caixa e disciplina de investimentos. O precatório melhora a posição financeira no curto prazo, mas tem destinação regulatória definida e não pode ser capitalizado como lucro permanente.
SAPR11 continua sendo um estudo relevante sobre empresas essenciais e reguladas: o mesmo evento pode beneficiar usuários, financiar infraestrutura, produzir efeitos contábeis expressivos e abrir uma disputa sobre retorno econômico. A margem de segurança não nasce da alta ou da queda da cotação isoladamente; ela depende da distância entre expectativas e resultados recorrentes verificáveis.