21/10: Copiar Buffett funciona? O que o Form 13F esconde
Um estudo preliminar encontrou reação anormal após divulgações de novas posições por investidores muito reconhecidos. O resultado ajuda a entender a força da atenção — mas não transforma o Form 13F em atalho para comprar sem reconstruir a tese.
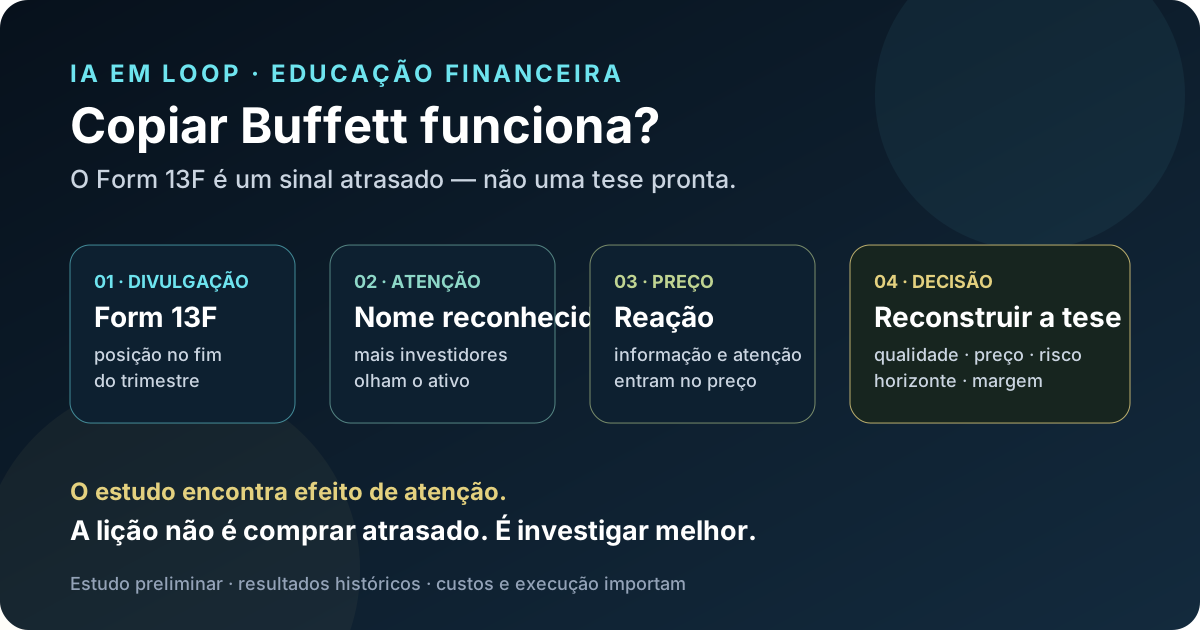
A divulgação pode direcionar atenção para um ativo. A decisão ainda exige descobrir por que ele foi comprado, quanto vale e quais riscos não aparecem no formulário.
Resposta curta: há um efeito mensurável, mas copiar continua sendo uma análise incompleta
O working paper The Buffett Effect, de Pawel Robert Smolinski e Siddharth Saridevi, compara divulgações de 24 gestores reconhecidos com as de 24 gestores semelhantes usados como controle, entre 2000 e 2025. Os autores medem reconhecimento por visualizações na Wikipédia e menções em notícias e estudam novas posições reveladas em formulários regulatórios.[1]
Na amostra completa, as divulgações de gestores reconhecidos tiveram retorno anormal adicional de 0,50% até o quinto pregão e 0,77% até o vigésimo pregão na especificação com controles. No grupo de reconhecimento mais alto — Berkshire/Buffett, Icahn, Scion/Burry, Pershing Square/Ackman e Trian/Peltz — o efeito foi maior: 1,42% no dia da divulgação e no pregão seguinte, 2,31% até o quinto pregão e 3,09% até o vigésimo.[1]
Isso não prova que qualquer posição de Buffett subirá nem que o investidor conseguirá capturar os retornos estimados. Mostra que o nome de um gestor reconhecido direciona atenção para informação que o mercado ainda está processando. O próprio estudo conclui que o mecanismo parece combinar atenção e informação, não apenas imitação cega.
O que o estudo realmente testou
Os autores não compararam simplesmente “ações de Buffett” com o índice. Eles procuraram isolar o retorno incremental associado ao reconhecimento público do gestor, controlando características dos fundos e das ações. A reação cresceu conforme aumentava o grau de reconhecimento e foi concentrada no pequeno grupo do topo.
Os dados de negociação também trouxeram uma pista: depois das divulgações de alta notoriedade, aumentou principalmente a quantidade de negócios de investidores de varejo, sem aumento claro no tamanho médio das ordens. A interpretação é que mais pessoas passaram a olhar e negociar o ativo; não que cada investidor tenha demonstrado convicção muito maior.[1]
Uma alta posterior à divulgação pode refletir incorporação de informação, demanda de seguidores ou as duas coisas. Nenhum desses mecanismos revela sozinho o fluxo de caixa futuro, o preço justo ou a margem de segurança.
Por que o alfa histórico não é uma promessa
O estudo montou carteiras mecânicas que compravam novas posições divulgadas e as mantinham por 21, 63 ou 126 pregões. A carteira dos gestores de maior reconhecimento apresentou alfa diário de 9,8 pontos-base no horizonte de 21 pregões e 4,4 pontos-base em 63 pregões; em 126 pregões, o resultado positivo não teve significância estatística.[1]
Esses números são úteis para testar persistência, mas o próprio artigo diz que a estratégia dificilmente representa uma regra diretamente executável. A entrada no primeiro dia após o filing incorpora parte do movimento que um seguidor pode não conseguir capturar; os resultados são brutos de custos; há giro elevado; e o efeito se concentra em ações menores e menos líquidas, onde a execução tende a ser mais cara.
Quando a entrada foi atrasada em mais um pregão, o alfa diminuiu. Além disso, a amostra efetiva do principal resultado é pequena: o prêmio de maior reconhecimento é conduzido por cinco gestores. Os autores também reconhecem que a seleção dos fundos e do grupo de controle depende de critérios curados. É um working paper, ainda sujeito a revisão, replicação e debate.
| Resultado histórico | O que ele sugere | O que não autoriza concluir |
|---|---|---|
| Reação maior para gestores muito reconhecidos | atenção pública influencia a velocidade de incorporação da informação | todo filing famoso contém uma oportunidade barata |
| Alfa em carteiras mecânicas de 21 e 63 pregões | o efeito não reverteu imediatamente na amostra | o retorno é capturável após custos e atrasos reais |
| Mais negócios de varejo, sem ordens médias maiores | o alcance da divulgação parece ser parte importante do mecanismo | os compradores conhecem a tese ou têm convicção superior |
| Efeito concentrado em cinco gestores | notoriedade extrema importa mais que reconhecimento moderado | o resultado é universal para qualquer gestor conhecido |
O que o Form 13F mostra — e o que ele deixa de fora
A SEC exige o Form 13F de gestores institucionais com discricionariedade sobre pelo menos US$ 100 milhões em valores mobiliários cobertos pela regra. O formulário informa, entre outros campos, emissor, classe, quantidade e valor de mercado das posições reportáveis no fim do trimestre.[2]
O atraso é estrutural: o filing pode ser entregue em até 45 dias após o encerramento do trimestre. Portanto, quando o público vê a posição, o gestor pode tê-la iniciado meses antes, comprado a outro preço, reduzido depois do trimestre ou até encerrado antes da divulgação seguinte.[2]
Há outras lacunas importantes. Posições vendidas não são incluídas e não compensam as posições compradas. O formulário cobre apenas os ativos da lista oficial de valores mobiliários 13(f), principalmente ações negociadas nos Estados Unidos, ETFs e alguns instrumentos específicos. Também podem existir pedidos de tratamento confidencial.[2]
O 13F ajuda a responder
• quais posições compradas estavam reportadas no fim do trimestre;
• quais nomes entraram, saíram ou mudaram de tamanho;
• onde gestores reconhecidos decidiram concentrar atenção;
• quais empresas merecem investigação adicional.
O 13F não responde
• qual foi o preço médio efetivo da tese;
• qual é o valor intrínseco estimado pelo gestor;
• qual posição já mudou depois da data-base;
• quais vendas, hedges e ativos não reportáveis compõem o risco;
• qual horizonte, gatilho ou condição levará à saída.
1. Comece pela data, não pelo ticker
Separe a data-base do trimestre, a data de entrega do formulário e o preço disponível para você. A diferença entre esses três pontos pode transformar a mesma empresa em uma tese com margem de segurança ou em uma compra tardia.
2. Reconstrua o papel do ativo
Pergunte se a posição é central, experimental, cíclica, defensiva ou parte de uma estratégia mais ampla. O peso isolado não revela todas as exposições econômicas do conglomerado ou do fundo.
3. Refaça a análise do negócio
Estude geração de caixa, retorno sobre capital, dívida, vantagem competitiva, governança, reinvestimento e riscos setoriais. Uma empresa pode ter sido comprada corretamente a um preço que já não existe.
4. Estime uma faixa de valor
A pergunta decisiva não é “Buffett comprou?”, mas “qual expectativa de crescimento e rentabilidade está embutida no preço atual?”. Sem uma faixa de valor e cenários adversos, a referência ao gestor vira argumento de autoridade.
5. Defina o que invalidaria a tese
Antes de comprar, escreva quais fatos fariam a análise mudar: perda de vantagem competitiva, deterioração do balanço, alocação ruim, mudança regulatória, normalização de margens ou preço incompatível com o retorno exigido.
| Etapa | Pergunta objetiva | Erro evitado |
|---|---|---|
| Temporalidade | quanto tempo separa a compra provável, a data-base e minha execução? | comprar uma tese antiga como se fosse nova |
| Negócio | por que a empresa pode gerar mais caixa por ação no longo prazo? | substituir análise por reputação |
| Preço | qual retorno o preço atual exige para a tese funcionar? | copiar o ativo sem copiar a margem de segurança |
| Risco | o que o 13F não mostra nesta exposição? | ignorar vendas, hedges, ativos e contexto do portfólio |
| Saída | qual fato invalida a tese ou elimina a assimetria? | ficar preso à autoridade do investidor original |
Conclusão
O novo estudo oferece evidência de que divulgações de investidores muito reconhecidos direcionam atenção e produzem uma reação de preço maior que a observada em gestores comparáveis. O efeito histórico persistiu por semanas na amostra e não pareceu apenas uma alta breve causada por seguidores.
Mas a conclusão prática é mais exigente do que “copiar Buffett funciona”. O Form 13F chega atrasado, mostra apenas uma parte da exposição e não entrega valor intrínseco, raciocínio, horizonte nem critério de saída. Seu melhor uso é transformar a carteira de investidores reconhecidos em uma fila de perguntas: por que esse negócio, por que naquele preço, qual risco foi aceito e se a oportunidade ainda existe hoje.
- Smolinski e Saridevi — The Buffett Effect, working paper, versão de 12/10/2026. A análise pública foi conferida também no texto integral do artigo.
- SEC — perguntas frequentes sobre o Form 13F, incluindo limiar de US$ 100 milhões, calendário, ativos cobertos, posições vendidas e tratamento confidencial.